Domain sattelgelenkarthrose.de kaufen?
Wir ziehen mit dem Projekt
sattelgelenkarthrose.de um.
Sind Sie am Kauf der Domain
sattelgelenkarthrose.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sattelgelenkarthrose.de kaufen?
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **

Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
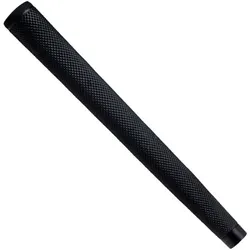
Tacki Mac Arthrose GolfgriffDie Tacki Mac-Griffe verfügen über eine Mikrotextur und Dual-Moulding-Technologien für ein hervorragendes Spielgefühl und eine deutliche Entlastung bei Arthrose. Der Tacki Mac ist ein Spezialgriff für alle Golfer mit Arthrose-Problemen. Mit einer einzigartigen geriffelten Textur und einem größere Durchmesser sorgt der Lamkin Arthritic für einen viel leichteren Griffdruck, so dass Spieler mit begrenzter Kraft in Hand und Arm Ihren Griff trotzdem bequem und sicher greifen können. Gewicht: 65 Gramm6,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Dolormin GS mit Naproxen bei GelenkschmerzenAnwendungsgebiet von Dolormin GS mit Naproxen bei Gelenkschmerzen Dolormin GS mit Naproxen bei Gelenkschmerzen dient zur Behandlung leichter bis mäßig starker Schmerzen bei bekannter Arthrose (Gelenkverschleiß). Es ist ein schmerzstillendes, entzündungshemmendes und fiebersenkendes Arzneimittel. Wirkstoff von Dolormin GS mit Naproxen bei Gelenkschmerzen 1 Tablette Dolormin GS mit Naproxen bei Gelenkschmerzen enthält:250 mg NaproxenSonstige Bestandteile von Dolormin GS mit Naproxen bei Gelenkschmerzen Lactose, vorverkleisterte Stärke (Mais), Povidon, Croscarmellose-Natrium, Magnesiumstearat.Anwendungsempfehlung bei Dolormin GS mit Naproxen bei Gelenkschmerzen Nehmen Sie Dolormin GS mit Naproxen bei Gelenkschmerzen Filmtabletten unzerkaut mit ausreichend Flüssigkeit und möglichst vor den Mahlzeiten ein. Während der Einnahme von Dolormin GS mit Naproxen bei Gelenkschmerzen sollten Sie möglichst keinen Alkohol trinken.Warnhinweis bei der Anwendung von Dolormin GS mit Naproxen bei Gelenkschmerzen Sie dürfen Dolormin GS mit Naproxen bei Gelenkschmerzen Filmtabletten nicht anwenden, wenn Sie überempfindlich (allergisch) gegenüber Naproxen oder einem der sonstigen Bestandteile von Dolormin GS mit Naproxen bei Gelenkschmerzen sind. Auch bei bestehenden oder in der Vergangenheit aufgetretenen Magen- oder Darmgeschwüren oder bei Magen- oder Darmblutungen, wenn Sie unter schweren Leber- oder Nierenfunktionsstörungen oder unter schweren, unkontrollierten Herzbeschwerden leiden und in den letzten drei Monaten der Schwangerschaft darf Dolormin GS mit Naproxen bei Gelenkschmerzen nicht eingenommen werden.Dolormin GS mit Naproxen bei Gelenkschmerzen ist auch ohne ärzliche Verschreibung erhältlich in Ihrer Versandapotheke.Wirkstoffe / Inhaltsstoffe / Zutaten250 mg NaproxenChinolingelb Hilfstoff (+)Croscarmellose, Natriumsalz Hilfstoff (+)Lactose Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maisstärke, vorverkleistert Hilfstoff (+)Povidon Hilfstoff (+)Gegen11,86 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
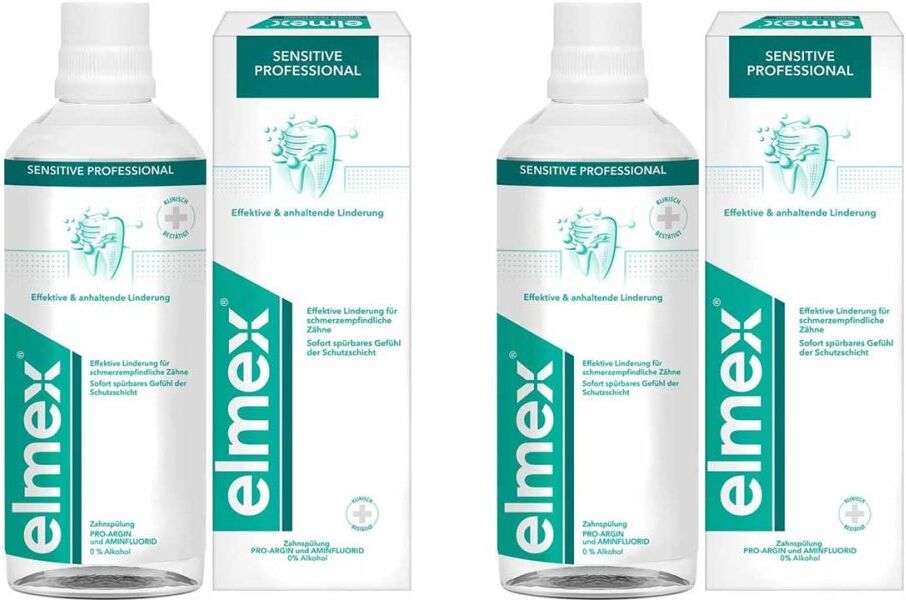
elmex Sensitive Professional Mundspülung zur SchmerzlinderungAnwendungsgebiet von elmex Sensitive Professional Mundspülung zur Schmerzlinderungelmex Sensitive Professional Mundspülung zur Schmerzlinderung wird ergänzend zur täglichen Zahnpflege angewendet.Wirkungsweise von elmex Sensitive Professional Mundspülung zur SchmerzlinderungZahnschmelz ist die härteste Substanz des menschlichen Körpers, trotzdem ist nicht resistent gegen äußere Einflüsse. Durch zu häufiges oder kräftiges Bürsten kann es zu einer mechanischen Verminderung kommen. Auch säurehaltige Nahrungsmittel führen beim Zahnschmelz zu Erosionen. elmex Sensitive Professional Mundspülung zur Schmerzlinderung schützt die Zähne vor Säureangriffen, indem Zinnchlorid und Aminfluorid eine zinnhaltige Schutzschicht auf der Zahnoberfläche bilden. Durch diese Zinneinlagerung in geschädigten Zahnschmelz wird dieser resistenter gegen erosive Säuren. Diese Mundspülung ist eine perfekte Ergänzung der täglichen Zahnpflege.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von elmex Sensitive Professional Mundspülung zur Schmerzlinderung: Aqua, Glycerin, Sorbitol, Propylene Glycol, Disodium Pyrophosphate, PEG-40 Hydrogenated Castor Oil, PVM/MA Copolymer, Tetrapotassium Pyrophosphate, Sodium Levulinate, Sodium Anisate, Olaflur, Aroma, Potassium Hydroxide, Sodium Saccharin, Sodium Fluoride (125 ppm F-), CI 19140, CI 42051. GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Nicht für Kinder unter 12 Jahren geeignet. DosierungAnwendungsempfehlung von elmex Sensitive Professional Mundspülung zur Schmerzlinderung: Spülen Sie den Mundraum 1 mal täglich 30 Sekunden mit dem unverdünnten Inhalt einer Verschlusskappe. Nicht schlucken. elmex Sensitive Professional Mundspülung zur Schmerzlinderung können in Ihrer Versandapotheke www.juvalis.de erworben werden.14,79 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
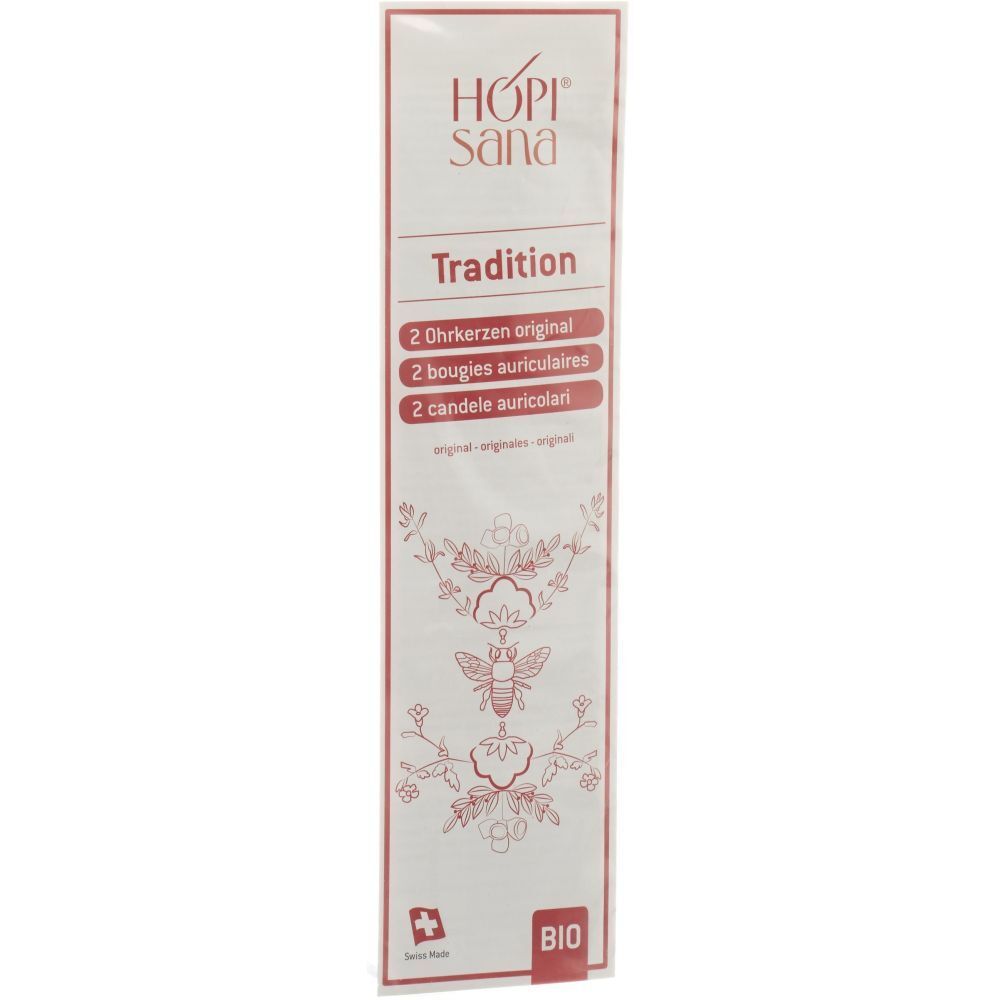
Hopisana Ohrenkerzen rot Entzündung 2 Stk St SonstigeHOPISANA Ohrenkerzen rot Entzündung Ohrkerzen nach der Tradition der Hopi-Indianer für eine wohltuende Entspannung und zur allgemeinen Ohrhygiene speziell bei Erkältungen. Hinweise: Sie benützen dieses Produkt auf eigene Gefahr. Befolgen Sie die Gebrauchsanweisung in der Verpackung genau. Um die Hopisana Ohrkerzen richtig zu verwenden, sollten Sie eine erwachsene Zweitperson beiziehen.13,79 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter

-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **


Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Doloplant bei Muskel- und GelenkschmerzenAnwendungsgebiet von Doloplant bei Muskel- und Gelenkschmerzen Doloplant bei Muskel- und Gelenkschmerzen ist ein pflanzliches Arzneimittel zur äußerlichen Behandlung von Muskel- und Gelenkschmerzen.Wirkungsweise von Doloplant bei Muskel- und GelenkschmerzenDoloplant bei Muskel- und Gelenkschmerzen wirkt schmerzlindernd,entspannend und entzündungshemmend.Wirkstoffe / Inhaltsstoffe / ZutatenDoloplant bei Muskel- und Gelenkschmerzen enthält: Pfefferminzöl, Eucalyptusöl, Rosmarinöl 10 g Creme enthalten: 0,625 g Pfefferminzöl, 0,625 g Eucalyptusöl, 0,40 g Rosmarinöl Sonstige Bestandteile: Mittelkettige Triglyceride, Hartfett, Glycerol(dihydrogencitrat)stearat, Glycerolmono/dispeisefettsäure-ester, Cetylpalmitat (Ph. Eur.), Xanthangummi, Gebleichtes Wachs, Octyldodecanol (Ph. Eur.), Gereinigtes WasserGegenanzeigenBei bekannter Überempfindlichkeit gegen einen der Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Doloplant bei Muskel- und Gelenkschmerzen: Erwachsene und Jugendliche ab 12 Jahren tragen 3- bis 5-mal täglich einen ca. 6 cm langen Cremestrang auf die betroffenen Körperstellen auf.Einnahme Tragen Sie die Creme gleichmäßig auf und massieren sie gründlich ein. PatientenhinweiseWarnhinweise und Vorsichtsmaßnahmen Suchen Sie bei akuten Zuständen, die z. B. mit Rötung, Schwellung oder Überwärmung einhergehen, sowie bei andauernden Beschwerden oder wenn sich die Beschwerden während der Anwendung verschlechtern oder innerhalb von 4 Wochen nicht bessern, Ihren Arzt auf.Reinigen Sie nach der Anwendung gründlich die Hände und vermeiden Sie den Kontakt des Arzneimittels mit den Augen.Kinder Das Arzneimittel darf bei Säuglingen und Kleinkindern unter 2 ½ Jahren wegen der Gefahr eines Kehlkopfkrampfes oder eines Atemstillstandes nicht angewendet werden. Zur Anwendung bei Kindern bis zu 12 Jahren liegen keine ausreichenden Untersuchungen vor. D7,36 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
BeautyRelax Lightbelt Lichttherapie zur SchmerzlinderungMassagegerät - Verwendung: Hals, Rücken, Fußsohlen und Schulter, Gurt, auch für Erholung, Entspannung, Schmerzlinderung, Lichttherapie, 1 Programm, Infrarotlicht, für 1 wiederaufladbare Li-ion-Batterie Möchten Sie Ihrem Körper eine professionelle Pflege gönnen, und das bequem von zu Hause aus? Sind Sie nach einem anstrengenden Tag müde und möchten Sie sich ungestört entspannen? Das Massagegerät Beau116,80 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Tacki Mac Arthrose GolfgriffDie Tacki Mac-Griffe verfügen über eine Mikrotextur und Dual-Moulding-Technologien für ein hervorragendes Spielgefühl und eine deutliche Entlastung bei Arthrose. Der Tacki Mac ist ein Spezialgriff für alle Golfer mit Arthrose-Problemen. Mit einer einzigartigen geriffelten Textur und einem größere Durchmesser sorgt der Lamkin Arthritic für einen viel leichteren Griffdruck, so dass Spieler mit begrenzter Kraft in Hand und Arm Ihren Griff trotzdem bequem und sicher greifen können. Gewicht: 65 Gramm6,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Dolormin GS mit Naproxen bei GelenkschmerzenAnwendungsgebiet von Dolormin GS mit Naproxen bei Gelenkschmerzen Dolormin GS mit Naproxen bei Gelenkschmerzen dient zur Behandlung leichter bis mäßig starker Schmerzen bei bekannter Arthrose (Gelenkverschleiß). Es ist ein schmerzstillendes, entzündungshemmendes und fiebersenkendes Arzneimittel. Wirkstoff von Dolormin GS mit Naproxen bei Gelenkschmerzen 1 Tablette Dolormin GS mit Naproxen bei Gelenkschmerzen enthält:250 mg NaproxenSonstige Bestandteile von Dolormin GS mit Naproxen bei Gelenkschmerzen Lactose, vorverkleisterte Stärke (Mais), Povidon, Croscarmellose-Natrium, Magnesiumstearat.Anwendungsempfehlung bei Dolormin GS mit Naproxen bei Gelenkschmerzen Nehmen Sie Dolormin GS mit Naproxen bei Gelenkschmerzen Filmtabletten unzerkaut mit ausreichend Flüssigkeit und möglichst vor den Mahlzeiten ein. Während der Einnahme von Dolormin GS mit Naproxen bei Gelenkschmerzen sollten Sie möglichst keinen Alkohol trinken.Warnhinweis bei der Anwendung von Dolormin GS mit Naproxen bei Gelenkschmerzen Sie dürfen Dolormin GS mit Naproxen bei Gelenkschmerzen Filmtabletten nicht anwenden, wenn Sie überempfindlich (allergisch) gegenüber Naproxen oder einem der sonstigen Bestandteile von Dolormin GS mit Naproxen bei Gelenkschmerzen sind. Auch bei bestehenden oder in der Vergangenheit aufgetretenen Magen- oder Darmgeschwüren oder bei Magen- oder Darmblutungen, wenn Sie unter schweren Leber- oder Nierenfunktionsstörungen oder unter schweren, unkontrollierten Herzbeschwerden leiden und in den letzten drei Monaten der Schwangerschaft darf Dolormin GS mit Naproxen bei Gelenkschmerzen nicht eingenommen werden.Dolormin GS mit Naproxen bei Gelenkschmerzen ist auch ohne ärzliche Verschreibung erhältlich in Ihrer Versandapotheke.Wirkstoffe / Inhaltsstoffe / Zutaten250 mg NaproxenChinolingelb Hilfstoff (+)Croscarmellose, Natriumsalz Hilfstoff (+)Lactose Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maisstärke, vorverkleistert Hilfstoff (+)Povidon Hilfstoff (+)Gegen11,86 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Ähnliche Suchbegriffe für Steuerrecht
-
elmex Sensitive Professional Mundspülung zur SchmerzlinderungAnwendungsgebiet von elmex Sensitive Professional Mundspülung zur Schmerzlinderungelmex Sensitive Professional Mundspülung zur Schmerzlinderung wird ergänzend zur täglichen Zahnpflege angewendet.Wirkungsweise von elmex Sensitive Professional Mundspülung zur SchmerzlinderungZahnschmelz ist die härteste Substanz des menschlichen Körpers, trotzdem ist nicht resistent gegen äußere Einflüsse. Durch zu häufiges oder kräftiges Bürsten kann es zu einer mechanischen Verminderung kommen. Auch säurehaltige Nahrungsmittel führen beim Zahnschmelz zu Erosionen. elmex Sensitive Professional Mundspülung zur Schmerzlinderung schützt die Zähne vor Säureangriffen, indem Zinnchlorid und Aminfluorid eine zinnhaltige Schutzschicht auf der Zahnoberfläche bilden. Durch diese Zinneinlagerung in geschädigten Zahnschmelz wird dieser resistenter gegen erosive Säuren. Diese Mundspülung ist eine perfekte Ergänzung der täglichen Zahnpflege.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von elmex Sensitive Professional Mundspülung zur Schmerzlinderung: Aqua, Glycerin, Sorbitol, Propylene Glycol, Disodium Pyrophosphate, PEG-40 Hydrogenated Castor Oil, PVM/MA Copolymer, Tetrapotassium Pyrophosphate, Sodium Levulinate, Sodium Anisate, Olaflur, Aroma, Potassium Hydroxide, Sodium Saccharin, Sodium Fluoride (125 ppm F-), CI 19140, CI 42051. GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Nicht für Kinder unter 12 Jahren geeignet. DosierungAnwendungsempfehlung von elmex Sensitive Professional Mundspülung zur Schmerzlinderung: Spülen Sie den Mundraum 1 mal täglich 30 Sekunden mit dem unverdünnten Inhalt einer Verschlusskappe. Nicht schlucken. elmex Sensitive Professional Mundspülung zur Schmerzlinderung können in Ihrer Versandapotheke www.juvalis.de erworben werden.14,79 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Hopisana Ohrenkerzen rot Entzündung 2 Stk St SonstigeHOPISANA Ohrenkerzen rot Entzündung Ohrkerzen nach der Tradition der Hopi-Indianer für eine wohltuende Entspannung und zur allgemeinen Ohrhygiene speziell bei Erkältungen. Hinweise: Sie benützen dieses Produkt auf eigene Gefahr. Befolgen Sie die Gebrauchsanweisung in der Verpackung genau. Um die Hopisana Ohrkerzen richtig zu verwenden, sollten Sie eine erwachsene Zweitperson beiziehen.13,79 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Seer, Roman: SteuerrechtSteuerrecht , Der Klassiker zum Steuerrecht feiert ein Jubiläum. Seit 50 Jahren vermittelt er alles Wissenswerte zum Steuerrecht, gut verständlich und fundiert, immer jung geblieben und mit seinen Aufgaben gewachsen. In einem Band werden alle Teilgebiete des deutschen Steuerrechts dargestellt, von den Grundlagen über die einzelnen Steuerarten bis zum Verfahrensrecht. Er eignet sich zum Lernen für den Anfänger wie zum Nachlesen für den Praktiker. Gerade im Jahr 2023 wurden umfangreiche steuerliche Gesetzesvorhaben verabschiedet. Die zahlreichen Änderungen, die sie mit sich gebracht haben, wurden nicht einfach berücksichtigt, sondern kenntnisreich und meinungsbildend verarbeitet. Diese Stimmen sind verlässlich und haben Gewicht. Dank der Darstellung der steuersystematischen Zusammenhänge eine ideale Ergänzung der Kommentarliteratur und eine Bereichereung des universitären Unterrichts. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Kartoniert, Autoren: Seer, Roman~Hey, Johanna~Englisch, Joachim~Hennrichs, Joachim, Auflage: 24025, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1700, Keyword: Ertragsteuerrecht; Handbuch; Klassiker; Lehrbuch; Nachschlagewerk; Standardwerk; Steuerarten; Steuerrecht; Steuerverfahren; Tipke/Lang; internationales Steuerrecht; steuerliches Verfahrensrecht, Fachschema: Abgabe - Abgabenordnung - AO~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 58, Gewicht: 1970, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.